엔비디아 CUDA 생태계, 왜 대체하기 어려운가
"칩은 베낄 수 있어도 생태계는 베끼기 어렵다"

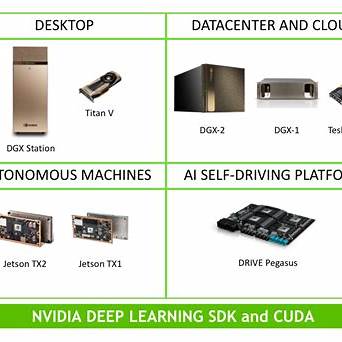
AMD, 브로드컴을 비롯한 수많은 경쟁자들이 엔비디아보다 저렴하거나 특정 스펙에서 더 뛰어난 AI 칩을 내놓아도, 여전히 엔비디아가 AI 반도체 시장을 압도적으로 지배하는 이유는 하드웨어 성능이 아니라 CUDA라는 소프트웨어 생태계 때문이다. 투자자가 엔비디아의 '해자(모트)'를 정확히 이해하려면 이 생태계의 구조를 알아야 한다.
CUDA란 무엇인가
CUDA(Compute Unified Device Architecture)는 엔비디아가 2006년부터 만들어온 소프트웨어 플랫폼으로, 개발자들이 GPU의 병렬 연산 능력을 범용 프로그래밍 언어로 손쉽게 활용할 수 있도록 해주는 도구 모음이다.
원래 GPU는 그래픽 연산에 특화된 하드웨어라, 이를 AI·과학 연산 등 다른 목적으로 쓰려면 매우 복잡하고 전문적인 프로그래밍이 필요했다. CUDA는 이 진입장벽을 크게 낮춰, 일반 개발자도 GPU의 병렬처리 능력을 쉽게 끌어다 쓸 수 있게 만들었다.
왜 CUDA가 대체하기 어려운 해자가 되었는가
**① 20년 가까이 쌓인 소프트웨어 자산**
CUDA는 2006년부터 지금까지 거의 20년간 지속적으로 개발되어왔다. 그 사이 수많은 AI 프레임워크(파이토치, 텐서플로 등), 라이브러리, 최적화 도구들이 모두 CUDA를 기본 전제로 만들어졌다. 이 방대한 소프트웨어 자산을 경쟁사가 단기간에 복제하는 것은 사실상 불가능하다.
**② 개발자 커뮤니티와 교육 자료의 집적**
전 세계 수백만 명의 AI·데이터사이언스 개발자들이 CUDA 기반으로 학습하고 훈련받았다. 대학 커리큘럼, 온라인 강의, 오픈소스 프로젝트, 스택오버플로우 질의응답까지 CUDA 중심으로 축적돼 있어, 새로운 플랫폼으로 개발자들을 이동시키는 것 자체가 막대한 전환비용(스위칭 코스트)을 수반한다.
**③ 하드웨어-소프트�지어 동시 최적화**
엔비디아는 GPU 하드웨어를 설계할 때부터 CUDA와의 시너지를 함께 고려한다. 새로운 GPU 아키텍처가 나올 때마다 CUDA 라이브러리도 그에 맞춰 즉시 최적화되기 때문에, 하드웨어 성능을 이론치에 가깝게 실제로 뽑아낼 수 있다. 경쟁사 칩은 스펙상 수치는 비슷하더라도, 이 소프트웨어 최적화 격차 때문에 실제 워크로드에서 성능이 뒤처지는 경우가 많다.
**④ 락인(Lock-in) 효과**
한 번 CUDA 기반으로 AI 모델 개발·학습 파이프라인을 구축한 기업은, 이를 다른 플랫폼으로 옮기려면 코드 재작성, 성능 재검증, 팀 재교육 등 막대한 비용과 리스크를 감수해야 한다. 이 전환 비용 자체가 엔비디아에 대한 실질적인 록인 효과를 만든다.
그렇다면 CUDA 해자는 절대 깨지지 않는가
투자자라면 이 질문도 균형 있게 봐야 한다. 몇 가지 균열의 조짐도 존재한다.
- **오픈소스 대안의 성장**: PyTorch 등 상위 프레임워크 레벨에서 하드웨어 종속성을 줄이려는 시도(예: 여러 하드웨어를 추상화해서 지원하는 컴파일러 계층)가 꾸준히 발전하고 있다. 이런 추상화 계층이 성숙할수록, 특정 워크로드에서는 CUDA 의존도가 낮아질 여지가 있다.
- **빅테크의 자체 칩 및 자체 소프트웨어 스택 투자**: 구글의 TPU, 아마존의 Trainium처럼 대형 클라우드 기업들은 자체 칩과 함께 자체 소프트웨어 스택도 병행 개발하며, 특정 워크로드(주로 자사 서비스에 특화된 추론)에 한해서는 엔비디아 의존도를 낮추고 있다.
- **표준화 노력**: 업계 일각에서 특정 벤더에 종속되지 않는 개방형 GPU 프로그래밍 표준을 만들려는 시도가 이어지고 있으나, CUDA만큼의 성숙도와 생태계 규모에는 아직 크게 못 미친다.
투자자가 주목해야 할 신호
- **개발자 채택 지표**: CUDA 신규 개발자 수, 관련 라이브러리 다운로드 수 등 생태계 활력을 보여주는 지표
- **빅테크의 자체 칩 실제 활용 비중**: 발표만이 아니라 실제 프로덕션 워크로드에서 자체 칩이 엔비디아 GPU를 얼마나 대체하고 있는지
- **소프트웨어 추상화 계층의 성숙도**: 특정 하드웨어에 종속되지 않는 컴파일러·프레임워크 기술의 발전 속도
그래서 투자자는 어떻게 대응해야 하는가
엔비디아 투자를 판단할 때 "이번 세대 칩 스펙이 경쟁사 대비 우위인가"만 보는 것은 반쪽짜리 분석이다. 진짜 봐야 할 것은 CUDA 생태계의 록인 효과가 유지되고 있는가이다. 경쟁사 칩이 벤치마크에서 비슷하거나 앞선다는 뉴스가 나와도, 실제 개발자·기업들이 소프트웨어 전환 비용을 감수하고 이동하는지 여부까지 확인해야 진짜 위협인지 판단할 수 있다. 반대로, 빅테크의 자체 칩 투자 확대 뉴스가 나올 때마다 이를 "엔비디아 위기론"으로 과잉 해석하기보다, 실제 워크로드 전환 비율이라는 구체적 지표로 검증하는 습관이 필요하다.
'경제' 카테고리의 다른 글
| 10. GPU vs NPU vs ASIC — AI 반도체 종류별 특징 (0) | 2026.07.24 |
|---|---|
| 9.온디바이스 AI와 데이터센터 AI의 차이 (0) | 2026.07.24 |
| 8. EUV 노광장비란 무엇인가 — ASML이 독점하는 이유 (0) | 2026.07.24 |
| 7. 파운드리 vs 팹리스 vs IDM — 반도체 사업모델 완전정리 (0) | 2026.07.24 |
| 4. ABF 기판이란 무엇이고 왜 병목이 되는가 (0) | 2026.07.24 |