코미코 주식 전망 2026 — 반도체 세정·코팅의 숨은 강자
📌 핵심 요약
항목 내용
| 종목코드 | 183300 (코스닥) |
| 사업 분야 | 반도체 부품 세정·코팅, 세라믹 소재 |
| 주요 고객사 | 삼성전자, SK하이닉스, TSMC, 인텔, 마이크론 |
| 증권사 목표주가 | 120,750원 평균 / 최고 150,000원 |
| 투자의견 | 매수 (4개 증권사) |
코미코 주식 전망 2026 — 반도체 세정·
코팅의 숨은 강자
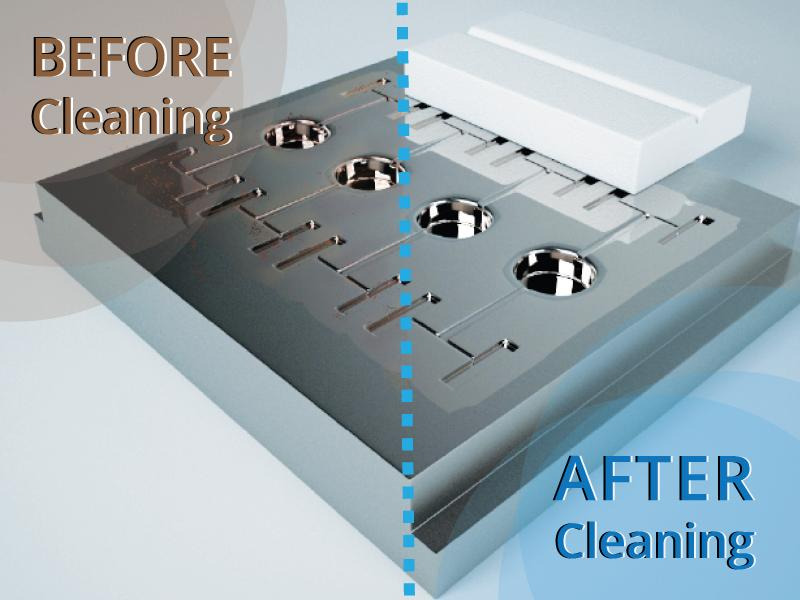
반도체 공정에서 쓰이는 장비 부품은 쓸수록 오염됩니다. 이걸 정밀하게 세정하고 특수 코팅해서 재생하는 게 코미코의 핵심 사업이에요. 1996년 국내 최초로 반도체 부품 세정 및 코팅 분야를 사업화했으며, 현재 삼성전자, SK하이닉스, 인텔 등 글로벌 주요 고객사를 대상으로 6개국에서 사업을 전개하고 있습니다.
단순 부품 제조가 아니라 반도체 팹이 가동될수록 반복적으로 발생하는 수요라는 게 핵심이에요. 소모성 수요라 경기 회복기에 실적이 폭발하는 구조입니다.
2026 전망 — 3가지 성장 엔진
① 전방 출하 증가 → 가동률 자연 상승
2025년이 본업 내 시장점유율 확대와 미코세라믹스 매출 기여가 성장의 중심이었다면, 2026년은 전방 출하 중심의 성장으로 안정적인 가동률 상승세가 예상됩니다.
② TSMC 신규 공급처 확대
SK증권은 삼성전자 파운드리 회복의 최대 수혜를 코미코로 지목했으며, 대만 T사(TSMC)향 매출 비중이 2025년 4~5% 수준에서 2027년 두 자릿수대로 올라서며 중장기 안정적 실적의 기반이 될 것으로 분석했습니다.
③ 자회사 미코세라믹스 — ESC 고부가 제품 급성장
정전척(ESC)은 기존 히터 대비 판가가 1.7배가량 높아 수익성 개선에 기여도가 크며, 관련 매출액은 2026년 300억원대에서 2027년 700억원까지 급증할 전망입니다.
실적 전망
항목 2024년 실적 2026년 전망
| 매출액 | 5,071억원 | 6,509억원 |
| 영업이익 | 1,124억원 | 대폭 성장 |
| YoY 성장률 | +65% | +11% |
2024년 연결기준 매출액은 5,071억원으로 전년대비 65% 증가, 영업이익은 1,124억원으로 240.5% 증가했습니다. 이미 폭발적 성장을 한 번 보여준 기업이에요.
글로벌 거점 확장 — 미국 애리조나 공장
코미코는 미국 애리조나주 메사 지역에 1만 2,000제곱미터 규모의 공장을 신설 중이며, 2026년 완공 예정입니다. 삼성전자 테일러 팹, TSMC 피닉스 팹과 연동되는 위치입니다. 고객사 곁에 붙어있는 전략이라 수주 안정성이 높아요.
리스크
반도체 세정·코팅 시장은 고객사 생산량과 연동되기 때문에 반도체 업황이 꺾이면 같이 꺾입니다. 삼성전자 파운드리 가동률 회복 속도가 핵심 변수예요.
내 생각
코미코는 화려하지 않지만 반도체 팹이 돌아가는 한 반드시 필요한 서비스를 합니다. TSMC·삼성 양쪽 다 고객사로 두고, 미국 현지 공장까지 갖춘 건 진입장벽이 상당하다는 증거예요. 지금 주가가 목표주가 대비 30~50% 할인 구간인 만큼 중장기 분할 매수 관점에서 볼 만한 종목입니다.
⚠️ 본 글은 투자 정보 제공 목적이며, 특정 종목 매수·매도를 권유하지 않습니다.